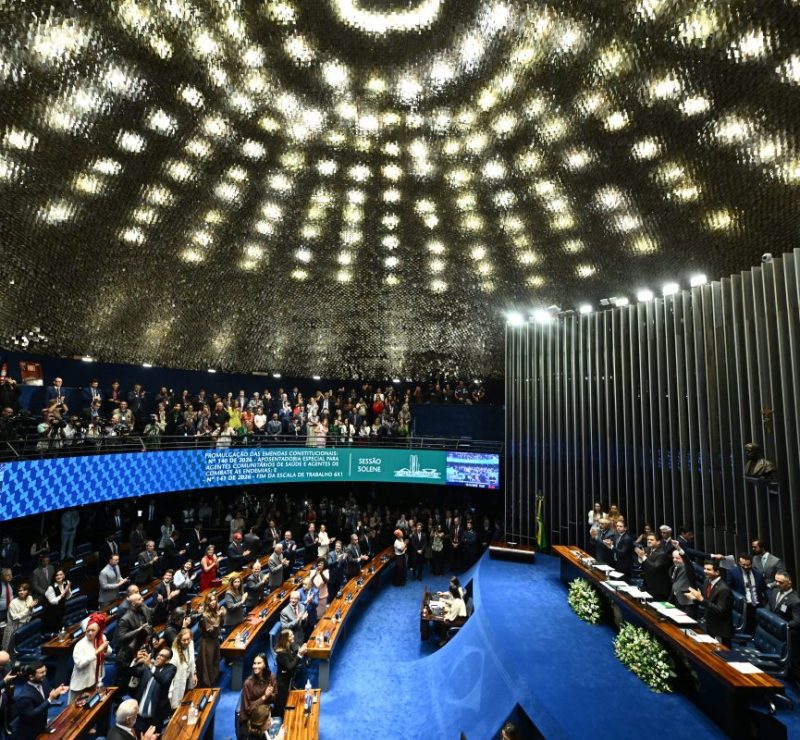
A Câmara dos Deputados aprovou a Medida Provisória (MP) 1376/26, que estabelece um fundo garantidor para apoiar a renegociação de dívidas de agricultores impactados por desastres climáticos entre 2019 e 2025. A proposta precisa ainda da aprovação do Senado antes de perder a validade.
Fundo garantidor e suas implicações
Com o objetivo de minimizar a inadimplência das novas operações de crédito, a MP permite que a União se torne cotista de um fundo garantidor, que também incluirá a participação de produtores e instituições financeiras, podendo contar com a adesão de outros entes federativos. Este fundo destina-se a cobrir apenas os atrasos nos pagamentos de empréstimos de produtores que sofreram com condições climáticas adversas e não terá garantias do governo, limitando sua responsabilidade aos bens e direitos do próprio fundo.
Detalhes sobre as cédulas de produto rural
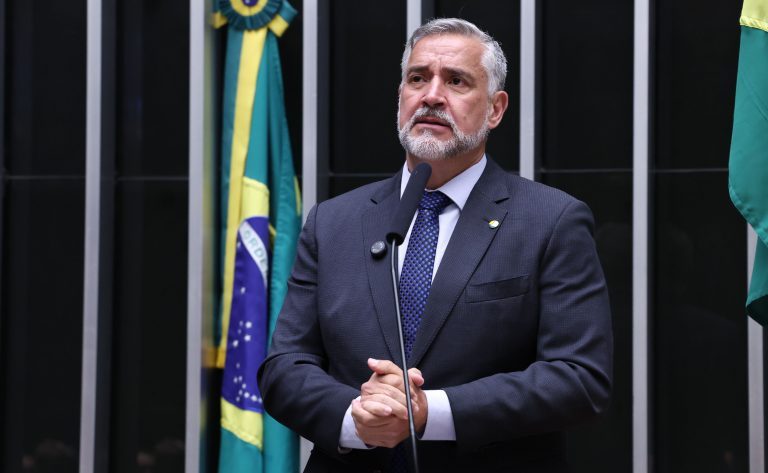
A nova legislação também autoriza bancos a adquirirem cédulas de produto rural (CPR) com liquidação financeira, permitindo que sejam utilizadas para liquidar ou amortizar outras cédulas emitidas por produtores até 31 de dezembro de 2025. Essa nova regra, proposta pelo relator da MP, deputado Paulo Pimenta (PT-RS), expande as entidades que podem ser credoras, incluindo cooperativas, fornecedores de insumos e empresas cerealistas.
Tipos de CPR e prazos de reembolso
Para a implementação da MP, três tipos de CPR estão envolvidos: a nova a ser comprada, a que será quitada ou amortizada e uma terceira, já quitada, que foi emitida anteriormente. O prazo de reembolso da nova cédula poderá chegar a até oito anos, sendo que os bancos poderão usar recursos livres ou direcionados ao setor rural para a aquisição.
A segunda CPR, que precisa ser quitada, deve ter entrado em inadimplência após 1º de janeiro de 2021 e estar registrada em uma entidade autorizada pelo Banco Central. As operações deverão ser contratadas em até 120 dias após a regulamentação, obedecendo às exigências do Conselho Monetário Nacional (CMN).
Punições por fraudes
A MP estabelece punições rigorosas para produtores ou cooperativas que tentarem fraudar as regras para obter financiamentos. Isso inclui a apresentação de documentos falsos relacionados a perdas de safra. As sanções incluem a perda imediata de benefícios, a devolução dos valores recebidos indevidamente e a proibição de contratações de crédito rural por até cinco anos, respeitando o devido processo legal.
Além disso, profissionais que atestarem informações falsas também serão responsabilizados, enfrentando sanções administrativas e a comunicação ao respectivo conselho profissional para apuração de infrações éticas.
Transparência e prazos de relatório
Conforme a proposta, o Executivo federal deverá apresentar um relatório detalhado sobre as operações e valores contratados em um prazo de 120 dias após o encerramento do período de 120 dias para contratação de empréstimos, totalizando 240 dias após a publicação da MP.
Outras disposições da medida
Além das medidas para o crédito rural, a MP aborda a regulamentação de produtos nos free shops e prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH) até 2030, ampliando o tempo para pedidos de habilitação até 30 de junho de 2027.
Com essas mudanças, busca-se garantir maior suporte aos produtores rurais e uma melhor organização das operações de crédito, visando a recuperação do setor agrícola afetado por adversidades climáticas.